Laudo técnico para seguradora: como sustentar o pedido de indenização

Publicado em 22 de julho de 2026 · Atualizado em 7 de agosto de 2026

Em sinistros prediais, a seguradora avalia causa, cobertura e valor. Um laudo independente estabelece o nexo entre o evento e o dano, descreve a extensão do prejuízo e quantifica o reparo com base em critérios verificáveis, permitindo contestar negativas fundadas em alegação de desgaste ou falta de manutenção.

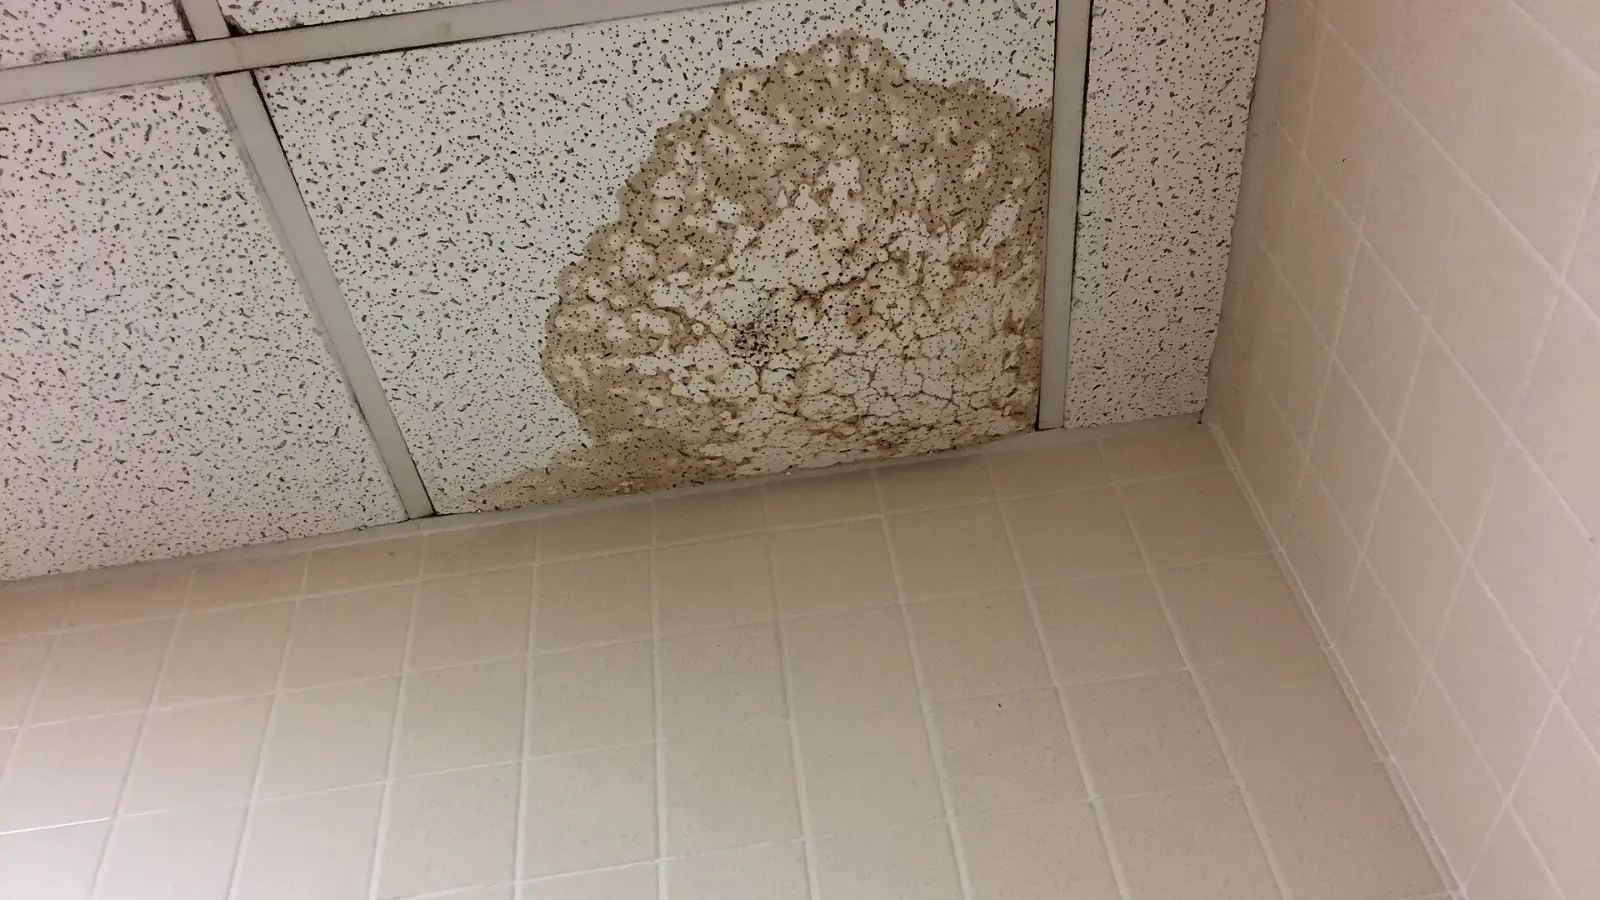
Mancha de infiltração em forro de teto
Foto: Atomicdragon136 · CC BY 3.0 · Wikimedia Commons

Preservar evidências desde o primeiro dia

Antes de qualquer reparo emergencial, é essencial registrar o estado com fotos, vídeos e descrição. Reparos apressados dificultam a comprovação da causa e da extensão do dano.

Nexo causal: o ponto central

A discussão costuma girar em torno de saber se o dano decorreu do evento coberto ou de deterioração progressiva. O laudo precisa demonstrar tecnicamente a cadeia causal, com base em evidência física e não em suposição.
Engenheiro Filipe Machado elaborando laudo técnico de engenharia em Vila Velha, ES
Foto: Filipe Machado Engenharia

Quantificação do prejuízo

Levantamento de serviços necessários, quantitativos e composição de custos com referências de mercado. Estimativas globais sem memória de cálculo tendem a ser recusadas pela reguladora.

Quando a cobertura é negada

Negativas baseadas em vício preexistente ou falta de manutenção podem ser rebatidas com registros de manutenção, inspeções anteriores e análise técnica que separe o dano novo do desgaste antigo.

Perguntas frequentes

Posso contratar meu próprio engenheiro?
Sim. A regulação é feita pela seguradora, mas o segurado pode apresentar laudo próprio para sustentar seu pedido.
Quanto tempo tenho para acionar?
O prazo consta da apólice e da legislação aplicável; a comunicação deve ser imediata para preservar direitos e provas.
Serve para incêndio e alagamento?
Sim. Em ambos, a análise de causa e a quantificação técnica do dano são decisivas.