Uma história que se repete em prefeituras e câmaras
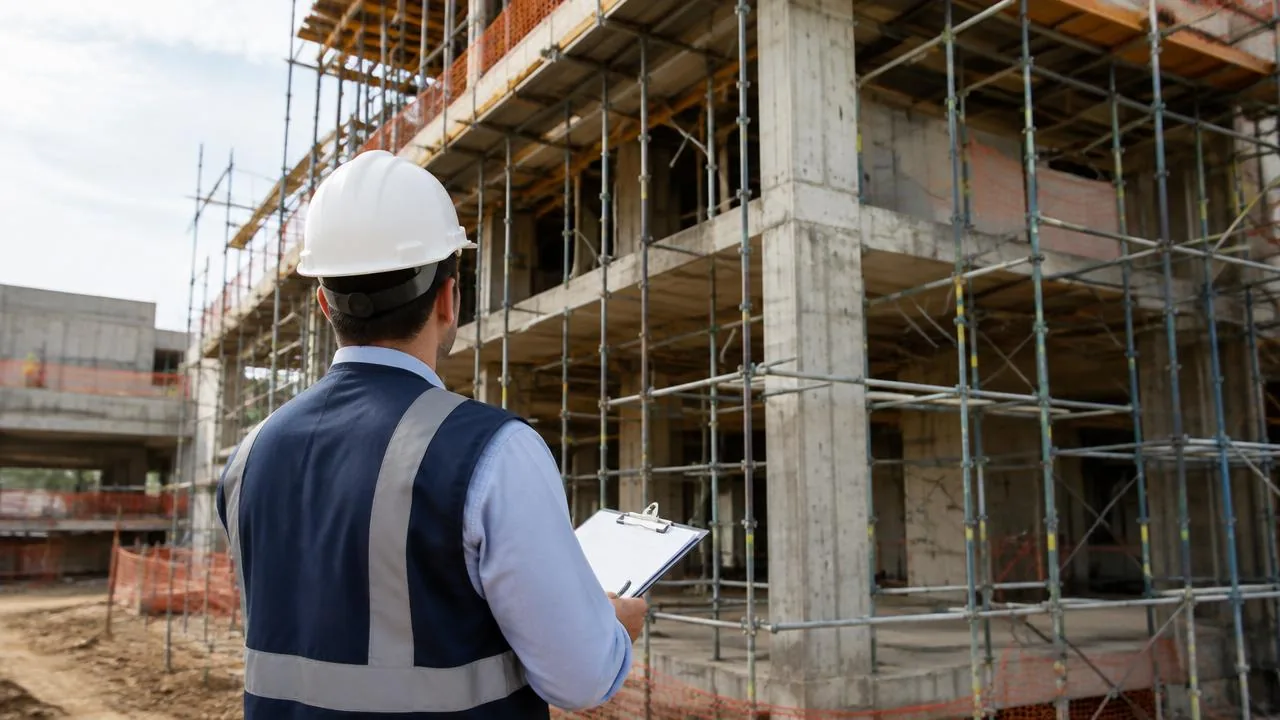
Não vamos citar nomes nem valores de cliente algum — vamos contar uma história que se repete, com pequenas variações, em municípios de todos os portes. Uma prefeitura contrata a reforma de uma escola ou a construção de uma unidade de saúde. O contrato é assinado, a ordem de início é emitida e a obra começa. Nos primeiros meses, tudo aparenta normalidade: medições aprovadas, pagamentos liberados, relatórios de acompanhamento em dia. Até que o ritmo muda: a execução desacelera, os aditivos aparecem, e os pagamentos passam a correr mais rápido do que a obra.
O momento em que o cenário aperta
Chega o fim do mandato — ou a cobrança da Câmara Municipal, ou uma apontamento do Tribunal de Contas. E o gestor se depara com uma pergunta que ninguém consegue responder com certeza: afinal, quanto foi pago e quanto foi executado? O fiscal de contrato nem sempre acompanhou tudo de perto. As planilhas estão na empresa. As medições foram aprovadas sem vistoria detalhada. E agora cada resposta depende de quem está contando. É exatamente aqui que a apuração correta — ou a ausência dela — determina o resultado.
Sem auditoria, a apuração vira opinião
Sem uma apuração técnica independente, o impasse costuma terminar de três formas: a obra fica parada e se deteriora; a discussão vira disputa de versões entre contratante e contratada; e o gestor responde a processo sem conseguir demonstrar, com prova técnica, o que de fato aconteceu. O Tribunal de Contas apura com os dados que recebe — e, quando não existe levantamento técnico estruturado, a conclusão tende a ser a pior possível para a administração: imputação de débito, multa e responsabilização de quem assinou.
Com auditoria, a apuração vira prova
A auditoria de obra pública inverte esse quadro. Ela reconstrói a linha do tempo contratual: o orçamento original, os aditivos e suas justificativas, as medições aprovadas, os pagamentos realizados e o avanço físico verificado in loco. Com esses quatro eixos — contratado, medido, pago e executado — o auditor quantifica as divergências uma a uma: serviços pagos e não executados, quantidades infladas, itens alterados sem lastro, serviços executados fora de especificação. O resultado é um relatório final que converte desconfiança em número, e número em base de decisão.
Apuração de sobrepreço, superfaturamento e falhas de fiscalização
São três apurações distintas que o método separa com clareza. Sobrepreço é o valor pago acima do preço de mercado — aparece comparando os preços unitários contratados com referências técnicas atualizadas. Superfaturamento é o pagamento além do que foi efetivamente executado — aparece cruzando medições, pagamentos e o avanço físico apurado na vistoria. Falha de fiscalização é o que permitiu que tudo isso passasse: aceites sem vistoria, medições sem conferência, aditivos sem justificativa técnica. Em boa parte dos casos que chegam à auditoria, as três apurações coexistem — e é justamente a separação entre elas que permite cobrar de cada responsável apenas o que lhe cabe.
O método: do orçamento ao relatório final
Esse caminho está estruturado no livro “Obras Públicas — Sob Auditoria: método pericial para apurar sobrepreço, superfaturamento e falhas de fiscalização, do orçamento ao relatório final”, de Filipe Machado. O método pericial apresentado no livro organiza a apuração em etapas encadeadas: reunião e análise da documentação contratual e financeira; conferência do orçamento e dos aditivos; auditoria das medições e pagamentos; vistoria in loco com apuração do avanço físico real; quantificação das divergências; e consolidação em relatório final com conclusões tecnicamente sustentáveis — o mesmo rigor exigido de uma perícia, porque em obra pública a apuração quase sempre termina diante de um órgão de controle.
Por que a auditoria é determinante para o resultado
Porque, em obra pública, o resultado não se resume a terminar a obra. Envolve prestação de contas aprovada, responsabilidade preservada, contrato reequilibrado com base técnica e, quando é o caso, ressarcimento ao erário apurado com método — lembrando que o reconhecimento e o efetivo recebimento de valores são sempre decisão dos órgãos competentes, e a auditoria fornece a base técnica para essa discussão. Uma apuração bem conduzida transforma o cenário mais temido pelo gestor — a obra parada com pagamentos à frente da execução — em um processo administrável: com números, com responsabilidades delimitadas e com um caminho de continuidade.
O que o gestor público deve fazer ao identificar os sinais
Primeiro, reunir a documentação completa: contrato, aditivos, planilhas, medições, ordens de serviço, ARTs e correspondências. Segundo, contratar a auditoria técnica antes de decidir qualquer medida contratual — rescisão apressada sem apuração pode fragilizar a posição da administração. Terceiro, usar o relatório final como base para as três frentes que costumam coexistir: a decisão sobre a retomada da obra, a discussão contratual com a empresa e a prestação de contas perante os órgãos de controle. Quarto, preservar tudo o que foi apurado: a documentação organizada da auditoria é o que sustenta a posição da administração amanhã, quando a pergunta não for mais 'o que aconteceu', mas 'quem responde e por quê'.