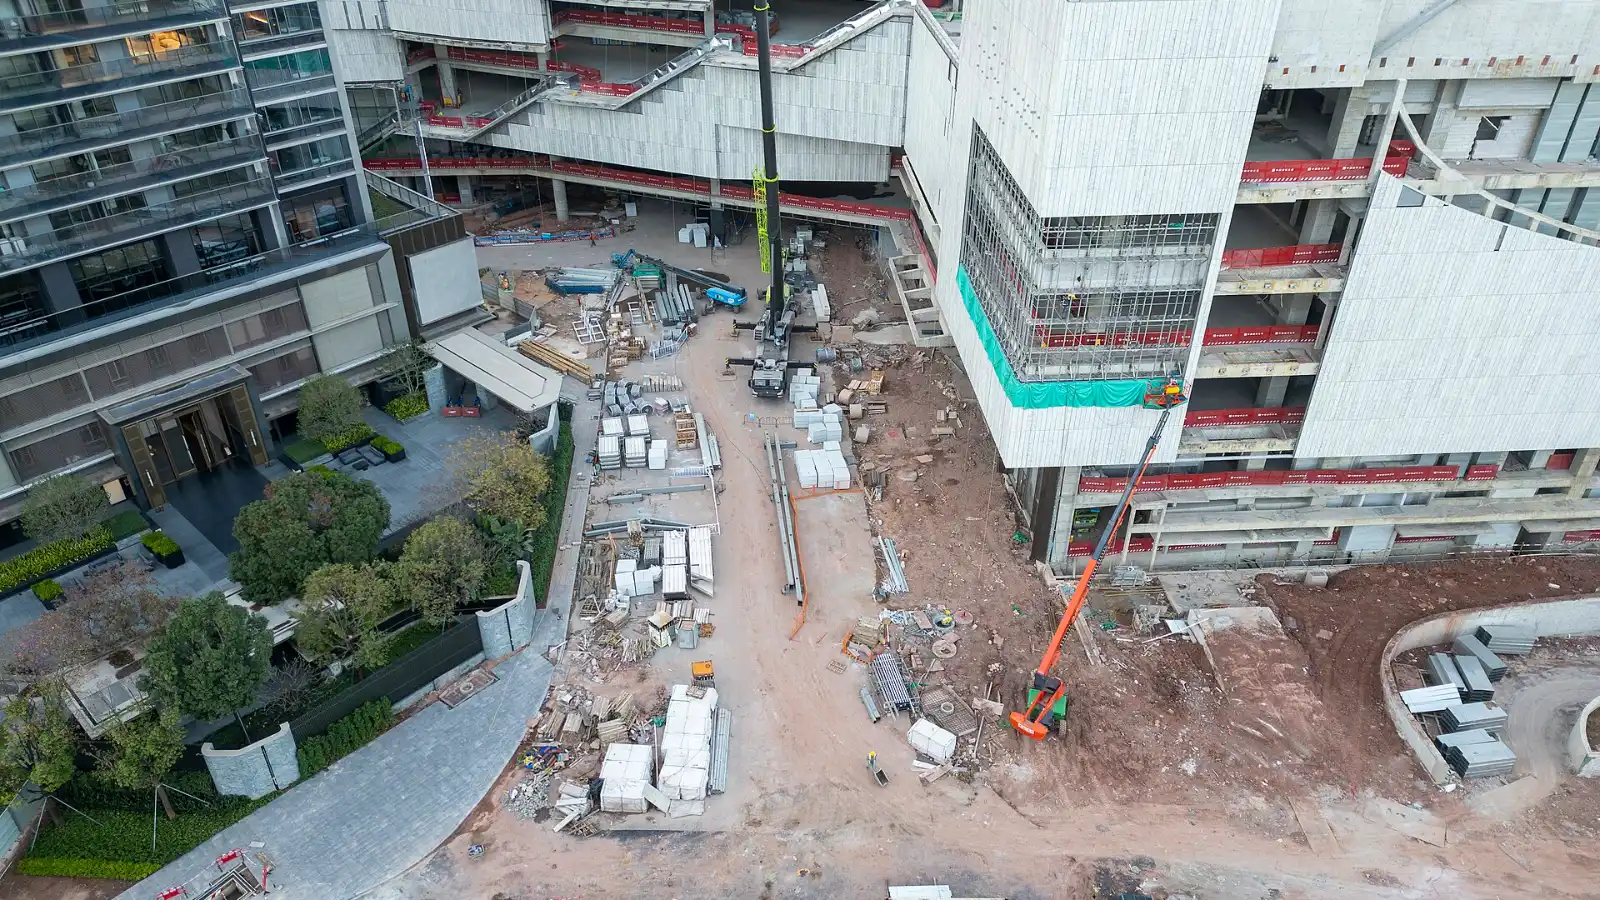
Documentos analisados
Contrato e aditivos, planilha orçamentária, composições de custo, cronograma físico-financeiro, boletins de medição, diário de obra, projetos e memoriais, notas fiscais e relatórios da fiscalização. A comparação entre esses documentos revela a maior parte das divergências.
Verificação física em campo
A auditoria confere em campo se os serviços medidos foram executados, em que quantidade e com qual qualidade. Amostragens, aferições e registro fotográfico sustentam eventual glosa de medição.
Achados típicos
Medição de serviço não executado ou executado parcialmente, quantitativos superiores ao projeto, itens duplicados entre planilha e aditivo, BDI aplicado sobre parcelas indevidas, materiais especificados e substituídos por padrão inferior e atraso não justificado sem aplicação contratual.
O que o relatório entrega
Cada achado é descrito com evidência, referência contratual, impacto financeiro estimado e recomendação. O objetivo é permitir renegociação, correção de rumo ou, se necessário, instrução de discussão contratual — sem depender de impressões subjetivas.